Un retard de paiement client de 15 jours peut sembler anodin. Répété sur cent factures, il immobilise plusieurs semaines de chiffre d'affaires et crée une tension de trésorerie que même une entreprise rentable peut difficilement absorber. C'est précisément là que la finance DSO prend tout son sens : piloter activement le délai d'encaissement client, sans attendre que les retards s'accumulent pour réagir. Le Days Sales Outstanding n'est pas un simple indicateur comptable réservé aux directions financières des grands groupes. C'est un levier de gestion du besoin en fonds de roulement accessible à toute entreprise qui facture des clients professionnels. Adopter une approche proactive dans ce domaine, c'est choisir de maîtriser son cycle de trésorerie plutôt que de le subir.
Finance DSO : de quoi parle-t-on exactement ?
Le DSO, acronyme de Days Sales Outstanding, mesure le nombre moyen de jours qu'une entreprise met à encaisser ses créances clients après facturation. Sa formule de base est simple : créances clients TTC divisées par le chiffre d'affaires TTC de la période, multipliées par le nombre de jours concernés. Un DSO de 45 jours signifie que l'entreprise attend en moyenne 45 jours entre l'émission d'une facture et la réception du paiement.
La finance DSO désigne l'ensemble du pilotage financier et opérationnel qui encadre ce délai : depuis la facturation jusqu'au recouvrement et à l'encaissement effectif. Elle s'inscrit dans le cycle plus large dit order-to-cash, qui couvre toutes les étapes allant de la commande client au paiement final. Chaque maillon de ce cycle — création du compte client, émission de la facture, suivi des échéances, relances, encaissement — influe directement sur le DSO.
Cet indicateur entretient une relation directe avec le BFR, le besoin en fonds de roulement. Plus le DSO est élevé, plus les ressources nécessaires pour financer le décalage entre décaissements et encaissements augmentent. Une entreprise en croissance rapide avec un DSO mal maîtrisé peut se retrouver en difficulté de trésorerie malgré des marges solides. Ce paradoxe, souvent vécu comme une surprise, résulte d'une gestion insuffisante du cycle client.
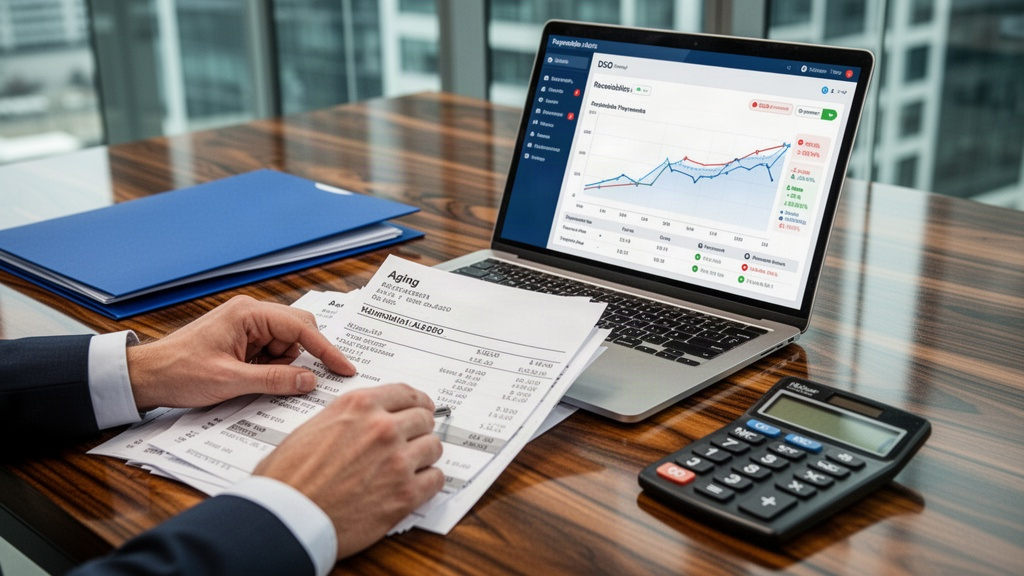
Deux variantes méritent d'être connues. Le DSO best possible estime le délai théorique minimal d'encaissement en excluant les créances déjà échues : il représente ce que l'entreprise atteindrait si tous ses clients respectaient les délais convenus. La balance âgée, quant à elle, répartit les créances selon leur ancienneté — à échoir, échues depuis moins de 30 jours, entre 30 et 60 jours, au-delà. Ces deux outils forment le socle du diagnostic DSO. Sans eux, toute action de recouvrement reste aveugle.
Le cadre légal fixe des repères utiles. En France, le Code de commerce prévoit que le délai de paiement entre professionnels ne peut généralement pas dépasser 60 jours à compter de la date d'émission de la facture, ou 45 jours fin de mois sous certaines conditions. Ces plafonds légaux constituent une référence, mais le DSO réel d'une entreprise dépend aussi des pratiques sectorielles, des conditions négociées avec les grands comptes et de la qualité de ses processus internes.
Pourquoi attendre les retards fragilise la trésorerie
Une gestion réactive du recouvrement, c'est-à-dire n'agir qu'une fois le retard constaté, génère des coûts souvent sous-estimés. Le premier est visible : les créances échues immobilisent du capital qui ne travaille pas. Le second est plus insidieux : le temps passé à relancer des factures en retard mobilise des ressources humaines qui pourraient être affectées à des tâches à plus forte valeur ajoutée.
La loi prévoit une indemnité forfaitaire de 40 euros pour frais de recouvrement, due de plein droit par le débiteur professionnel en cas de retard. Des pénalités de retard s'appliquent également, sans qu'un rappel soit nécessaire, à un taux qui ne peut être inférieur à trois fois le taux d'intérêt légal. Ces mécanismes existent, mais les entreprises qui attendent d'y recourir ont déjà perdu plusieurs semaines d'encaissement.
La prévisibilité financière se dégrade aussi. Une direction financière qui ne sait pas quand ses clients vont payer ne peut pas planifier ses décaissements avec fiabilité. Les arbitrages entre investissement, remboursement de dette et exploitation deviennent approximatifs. La trésorerie devient un exercice de gestion de crise permanente plutôt qu'un outil de pilotage stratégique.
Le risque client est une autre dimension négligée dans les approches réactives. Un client qui accumule les retards sans que l'entreprise n'en prenne conscience peut basculer vers l'insolvabilité. À ce stade, la créance n'est plus simplement en retard : elle devient douteuse, puis irrécouvrable. Les procédures collectives laissent rarement aux créanciers ordinaires une chance de récupérer l'intégralité de leurs créances. Anticiper ce risque, c'est éviter d'en arriver là.
Les équipes commerciales, dans un modèle réactif, sont souvent mises en porte-à-faux. Elles apprennent tardivement que leur client est mauvais payeur, parfois après avoir renouvelé des commandes ou accordé des conditions commerciales avantageuses. L'absence de communication entre la comptabilité clients et les account managers crée des angles morts qui coûtent cher. Ce cloisonnement organisationnel est l'une des causes les plus fréquentes d'un DSO dégradé.
Les leviers d'une gestion préventive des encaissements
Agir en amont du retard, c'est d'abord structurer chaque étape du cycle order-to-cash avec rigueur. La qualité de la facturation est le premier facteur de paiement rapide : une facture incomplète, mal adressée ou comportant une référence commande erronée sera mise en attente par le service achats du client, parfois pendant plusieurs semaines. Ce délai artificiel s'ajoute directement au DSO sans aucun rapport avec la volonté de payer du client.
Les actions prioritaires à déployer dans une logique préventive couvrent l'ensemble du cycle :
- Évaluation du risque client avant l'ouverture d'un compte : consultation des données de la Banque de France, analyse des bilans disponibles, vérification des antécédents de paiement.
- Validation des conditions de paiement dès la négociation commerciale : délais, acomptes éventuels, mode de règlement, et inscription systématique dans le contrat ou les conditions générales de vente.
- Facturation sans erreur et dans les délais : adresse correcte, références exactes, mention des pénalités de retard et de l'indemnité forfaitaire conformément au Code de commerce.
- Suivi des échéances via une balance âgée mise à jour régulièrement, avec alertes automatiques dès qu'une facture approche de son terme.
- Relances graduées : un rappel amiable avant l'échéance, une relance ferme dès le premier jour de retard, puis une escalade vers le service juridique ou un prestataire de recouvrement selon l'ancienneté de la créance.
- Coordination entre finance et commerce : partage des informations sur les clients à risque, gel des nouvelles livraisons en cas de dépassement d'encours, et alignement sur les priorités de recouvrement.
La digitalisation du cycle order-to-cash accélère la mise en œuvre de ces actions. Les solutions de recouvrement automatisé permettent de programmer des scénarios de relance, de suivre les réponses clients et de centraliser l'historique des échanges. La réforme française de la facturation électronique, dont le calendrier prévoit une réception obligatoire pour toutes les entreprises assujetties à la TVA à partir du 1er septembre 2026 (selon les informations disponibles, à vérifier sur impots.gouv.fr), va accélérer cette transformation pour l'ensemble des acteurs économiques.
Construire un pilotage DSO mesurable et continu
Un pilotage efficace du DSO repose sur des indicateurs définis, des responsabilités claires et une cadence de revue régulière. Sans ces trois éléments, les efforts restent ponctuels et les gains obtenus s'érodent rapidement. La direction financière doit fixer une cible de DSO cohérente avec les pratiques sectorielles, les conditions contractuelles et les contraintes de trésorerie de l'entreprise.
Le DSO global ne suffit pas à lui seul. Segmenter les créances par client, par entité juridique, par pays ou par ligne de produit révèle des disparités que la moyenne efface. Un seul grand compte en retard peut faire dériver le DSO de plusieurs jours sans que cela reflète une dégradation généralisée. À l'inverse, une multitude de petits retards dispersés peut passer inaperçue dans l'indicateur agrégé alors qu'elle mobilise une énergie de recouvrement considérable.
Les scénarios d'escalade doivent être définis à l'avance : à partir de quel délai de retard la relance passe-t-elle du niveau automatisé au contact téléphonique ? À quel seuil le service juridique intervient-il ? Quand l'encours client est-il gelé ? Ces décisions ne peuvent pas être prises au cas par cas sous pression : elles doivent faire partie d'une politique de crédit documentée, connue des équipes commerciales et appliquée avec cohérence.
L'amélioration continue du DSO s'appuie sur l'analyse des causes racines des retards. Certains retards viennent de la facturation interne, d'autres des processus achats du client, d'autres encore de litiges qualité non résolus. Identifier ces causes permet d'agir structurellement plutôt que de relancer les mêmes factures indéfiniment. Un tableau de bord mensuel, partagé entre la trésorerie, la comptabilité clients et les account managers, transforme le DSO en outil de dialogue opérationnel plutôt qu'en simple rapport financier.
Piloter la finance DSO de façon proactive, c'est finalement traiter le délai d'encaissement comme ce qu'il est : une variable de gestion à part entière, aussi stratégique que la marge ou le volume de commandes. Les entreprises qui l'ont compris ne réduisent pas seulement leur BFR — elles sécurisent leur capacité à investir, à honorer leurs propres engagements et à traverser les phases d'incertitude économique sans dépendre d'un financement externe d'urgence.